유병력자 실손보험 가입조건 — 심사 6개 항목, 자기부담 30%, 보장 안 되는 4가지
유병력자 실손보험은 치료 이력이나 만성질환이 있어도 가입 심사를 6개 항목으로 줄인 실비예요. 2018년 출시 때 자기부담 30%, 약값·비급여 3종 제외 구조였고, 2025년 4월부터 90세까지 가입할 수 있어요. 가입조건과 보장 범위를 정리했어요.
유병력자 실손 5초 요약
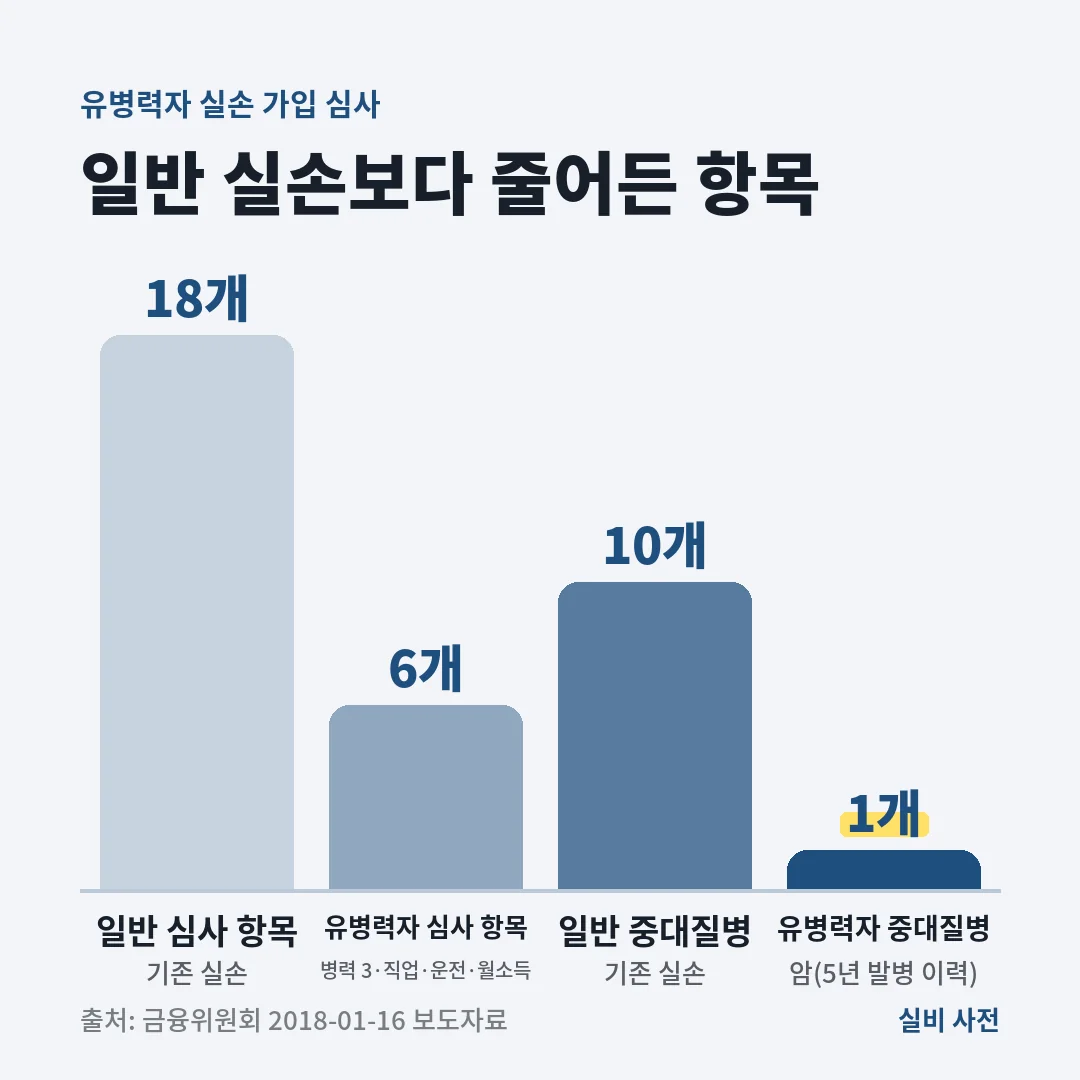
유병력자 실손은 병력이 있는 사람도 가입할 수 있게 가입 심사 항목을 18개에서 6개로 줄인 실비예요. 치료 이력은 최근 2년, 중대질병은 암 1개(5년)만 보고, 투약 여부는 심사하지 않아요. 대신 2018년 출시 구조는 자기부담 30%, 처방 약값과 비급여 3종을 보장하지 않아요. 2025년 4월부터 90세까지 가입할 수 있어요.
- 심사18개 → 6개, 치료 이력 2년·암 5년만 확인
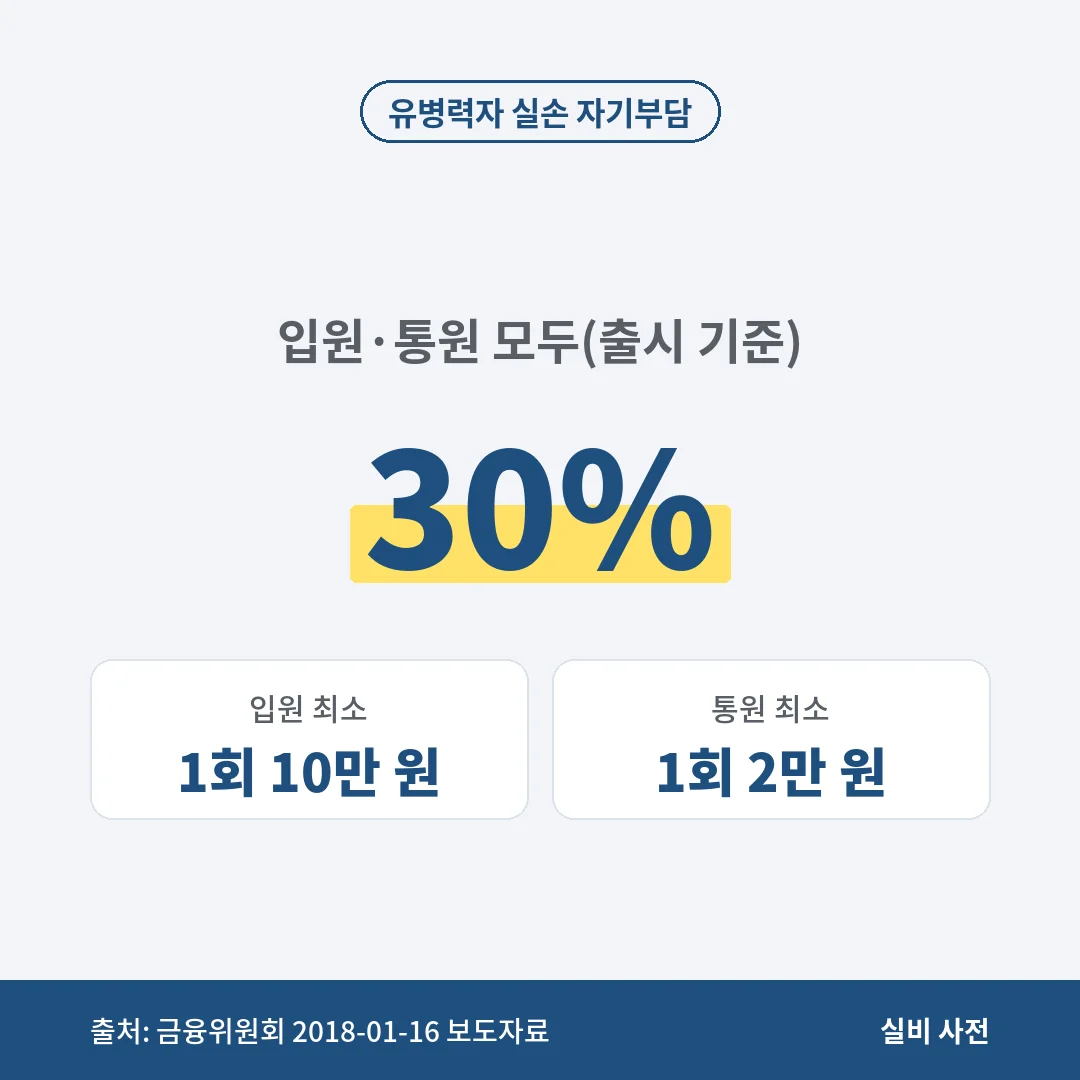
- 자기부담30%, 입원 10만 원·통원 2만 원 최소(출시 기준)
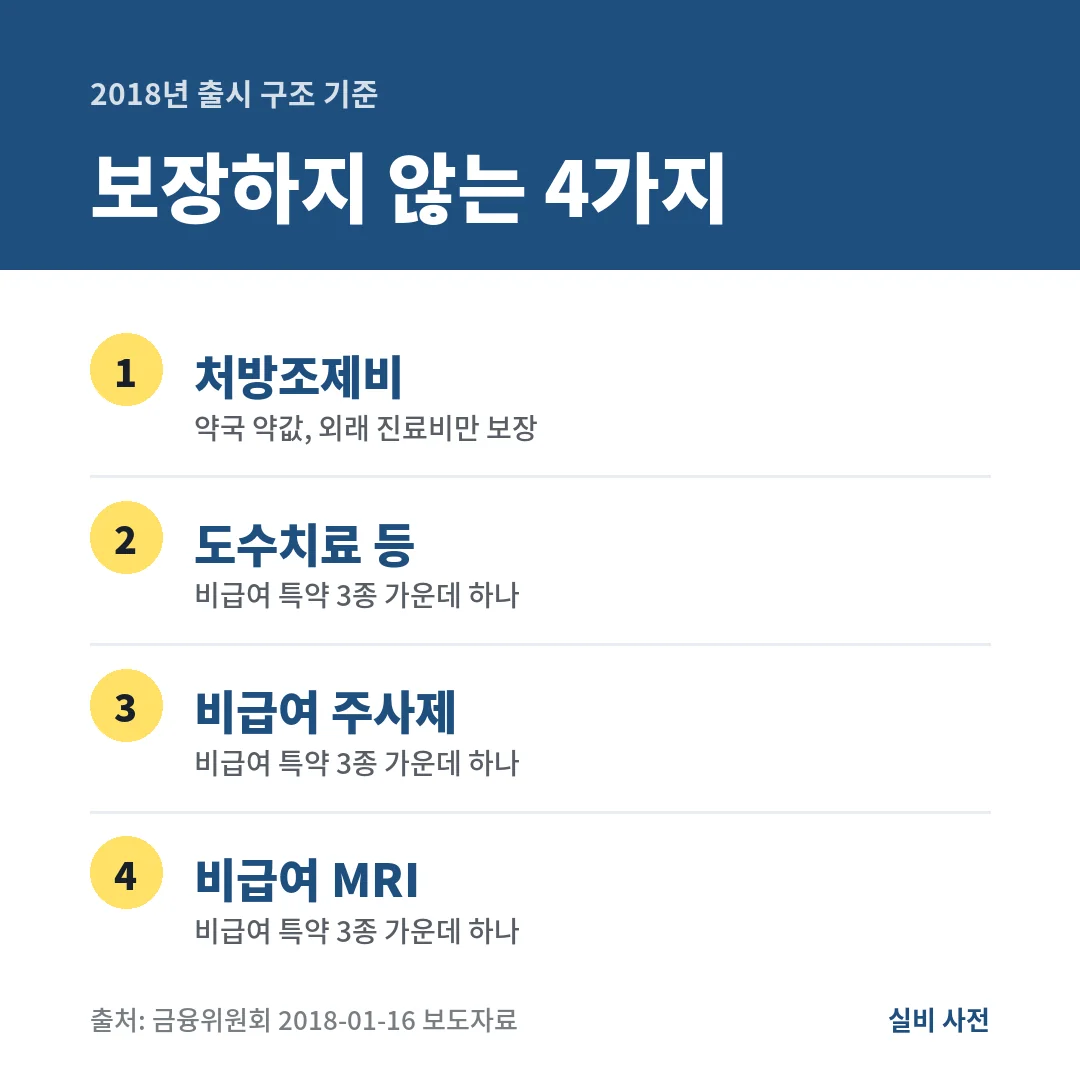
- 제외처방 약값, 도수치료 등·비급여 주사제·비급여 MRI
- 나이2025년 4월부터 가입 90세·보장 110세
본문 목차궁금한 내용으로 바로 이동하세요
유병력자 실손보험은 치료 이력이나 만성질환이 있어도 가입할 수 있게 심사 항목을 18개에서 6개로 줄인 실비예요. 투약 여부는 심사하지 않고, 최근 2년 치료 이력과 암 이력만 봐요. 대신 2018년 출시 구조는 자기부담 **30%**에 약값을 보장하지 않아요.
누구를 위한 실비인가
일반 실손은 최근 5년 치료 이력과 중대질병 10개를 확인해서, 고혈압·당뇨처럼 약을 꾸준히 먹는 사람은 가입이 어려운 경우가 많았어요. 금융위원회는 2018년 1월 이런 사람도 가입할 수 있는 유병력자 실손 구조를 발표했고, 4월 출시 예정이었어요.
2025년 4월 1일부터는 가입 나이가 70세 이하에서 90세 이하로, 보장 나이는 100세에서 110세로 늘었어요. 고령 표준체를 위한 노후실손과의 차이는 노후실손보험에 정리했어요.
가입 심사, 일반 실손과 비교
| 구분 | 일반 실손 | 유병력자 실손 |
|---|---|---|
| 심사 항목 | 18개 | 6개(병력 3개, 직업, 운전 여부, 월소득) |
| 치료 이력 | 최근 5년 | 최근 2년(입원·수술·7일 이상 치료) |
| 중대질병 | 10개 | 1개(암, 5년 발병 이력) |
| 투약 여부 | 심사 | 심사 안 함 |
의외로 「약을 먹으면 무조건 거절」은 아니에요. 다만 심사가 없다고 알릴 의무까지 없어지는 것은 아니니, 묻는 항목에는 사실대로 답해야 해요. 자세한 내용은 알릴 의무를 참고하세요.
보장 구조와 빠지는 것
2018년 발표 기준 보장 구조는 다음과 같아요.
| 항목 | 유병력자 실손(출시 기준) |
|---|---|
| 자기부담 | 입원·통원 30% |
| 최소 자기부담금 | 입원 1회 10만 원, 통원 외래 1회 2만 원 |
| 입원 한도 | 같은 질병·상해당 5,000만 원, 연간 자기부담 한도 200만 원 |
| 통원 한도 | 회당 20만 원, 연 180회 |
| 보장 제외 | 처방조제비, 비급여 특약 3종(도수치료 등, 비급여 주사제, 비급여 MRI) |
투약을 심사하지 않는 대신 약국 약값은 보장에서 뺀 구조예요. 진료비는 받을 수 있지만 약값은 따로 부담한다고 생각하면 쉬워요.
포인트: 보험료는 매년 갱신되고 상품 구조는 3년마다 바뀌는 방식이에요. 위 숫자는 2018년 출시 기준이라 지금 파는 상품은 자기부담률이나 보장 범위가 다를 수 있어요. 가입 전에 상품설명서로 꼭 확인하세요.
가입 전 확인 순서
- 최근 2년 안에 입원·수술·7일 이상 치료를 받은 적이 있는지 진료 기록으로 확인해요.
- 최근 5년 안에 암 진단 이력이 있는지 확인해요.
- 보험사 상품설명서에서 지금 상품의 자기부담률, 최소 자기부담금, 보장 제외 항목을 봐요.
- 이미 다른 실손이 있다면 중복 가입이 되지 않는지 함께 확인해요.
회사 단체실손이 생기면 지금은 일반 개인실손만 중지할 수 있어요. 금융위원회는 2026년 5월 노후·유병력자 실손도 중지할 수 있게 개선하겠다고 밝혔으니, 시행 여부는 보험사에 물어보세요. 중지·재개 방법은 단체실손 개인 전환에 있어요.
정리
유병력자 실손은 심사를 6개 항목으로 줄여 병력이 있어도 가입할 수 있게 한 실비이고, 대신 자기부담이 높고 약값을 보장하지 않는 구조예요. 오늘은 최근 2년 안에 입원·수술 이력이 있는지부터 확인해 보시기 바랍니다. 일반 실손 심사를 먼저 받아 볼지, 유병력자 실손으로 바로 갈지는 그 결과로 정하면 돼요. 내 상황에 맞는 실비를 찾는 데 도움이 되길 바라요.
※ 본문에 소개된 제도와 금액은 2026년 11월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
Q유병력자 실손보험은 누구를 위한 상품인가요?
치료 이력이 있거나 고혈압·당뇨 같은 경증 만성질환이 있어 일반 실손 가입이 어려운 사람을 위한 실비예요. 금융위원회가 2018년 1월 상품 구조를 발표했고 4월 출시 예정이었어요.
Q가입 심사는 무엇을 보나요?
2018년 발표 기준으로 심사 항목이 18개에서 6개로 줄었어요. 병력 관련 3개와 직업, 운전 여부, 월소득이에요.
Q치료 이력은 몇 년까지 보나요?
일반 실손은 5년을 보지만 유병력자 실손은 최근 2년의 입원, 수술, 7일 이상 치료 이력만 확인해요. 중대질병은 10개에서 암 1개로 줄였고, 암은 5년 발병 이력을 봐요.
Q고혈압 약을 먹고 있어도 가입되나요?
투약 여부는 심사 항목에서 빠져 있어요. 그래서 약을 먹고 있다는 이유만으로 거절되지는 않지만, 최근 2년 입원·수술 이력 같은 다른 항목은 확인해요.
Q자기부담은 얼마인가요?
2018년 출시 구조는 입원·통원 모두 30%였어요. 최소 자기부담금은 입원 1회 10만 원, 통원 외래 1회 2만 원이에요.
Q약국 약값도 보장되나요?
아니에요. 처방조제비(약국 약값)는 보장에서 빠지고 외래 진료비만 보장하는 구조였어요. 투약을 심사하지 않는 대신 보장에서도 제외한 거예요.
Q도수치료나 MRI는요?
비급여 특약 3종인 도수치료 등, 비급여 주사제, 비급여 MRI는 보장하지 않는 구조였어요.
Q보장 한도는 얼마인가요?
2018년 발표 기준으로 입원은 같은 질병·상해당 5,000만 원, 연간 자기부담 한도 200만 원이고, 통원은 회당 20만 원·연 180회예요.
Q몇 살까지 가입할 수 있나요?
2025년 4월 1일부터 가입 나이가 70세 이하에서 90세 이하로, 보장 나이는 100세에서 110세로 늘었어요.
Q보험료는 얼마인가요?
금융위원회는 2018년 발표 때 50세 기준 남자 34,230원, 여자 48,920원으로 추정했어요. 지금 보험료는 나이와 보험사, 상품 구조에 따라 달라 보험사에서 확인해야 해요.
Q조건이 지금도 그대로인가요?
보험료는 매년 갱신되고 상품 구조는 3년마다 바뀌는 방식이라 지금 파는 상품 조건은 다를 수 있어요. 가입 전에 상품설명서와 약관으로 자기부담률과 보장 제외 항목을 꼭 확인하세요.
Q회사 단체실손이 생기면 유병력자 실손을 멈출 수 있나요?
지금은 일반 개인실손만 중지할 수 있어요. 금융위원회는 2026년 5월 단체보험에 가입하면 노후·유병력자 실손도 중지할 수 있게 개선하겠다고 밝혔어요. 시행 여부는 보험사에 확인하세요.
함께 보면 좋은 글
출처
- 금융위원회 보도자료 「치료 이력이 있거나 경증 만성질환을 가진 소비자도 실손의료보험에 가입할 수 있게 됩니다」 — 심사 18개→6개, 치료 이력 5년→2년, 중대질병 10개→1개(암), 투약 심사·보장 제외, 처방조제·비급여 특약 3종 제외, 자기부담 30%, 최소 입원 10만·통원 2만 원, 입원 5천만 원·연 자기부담 200만 원, 통원 회당 20만 원·180회, 50세 남 34,230원·여 48,920원, 매년 갱신·3년마다 구조 변경, 2018년 4월 출시 예정 (2018-01-16)
- 복지로 정책소식 「노후·유병력자 실손보험 90세까지 가입 가능」(정보제공 금융위원회) — 유병력자 가입 70세→90세, 보장 100세→110세, 심사 18개→6개, 투약 여부 미심사, 2025-04-01 출시 (2025-02-17, 2026-11-06 확인)
- 금융위원회 보도자료 「5월 6일부터 … 5세대 실손의료보험이 새롭게 출시·판매됩니다」 — 개인실손 중지제도 확대: 단체보험 가입 시 노후·유병력자 실손도 중지 가능토록 개선, 현행 일반 실손만 중지 가능 (2026-05-06)
이 페이지는 정보 기준일의 공식 자료를 바탕으로 한 일반 안내입니다. 실제 보상은 가입 시기별 약관과 특약, 보험사 심사에 따라 다르니 청구 전 보험사에 확인하세요. 편집 원칙 보기