세대별 실손 보험료와 손해율 2025 실적
실손 손해율은 2025년 101.0%로, 3세대 120.3%·4세대 115.1%·1세대 102.3%·2세대 93.1%였어요. 40대 남성 월보험료는 1세대 6.6만 원, 4세대 2.2만 원이고, 세대별 갱신주기와 보험료가 오르는 이유를 금감원 자료로 정리했어요.
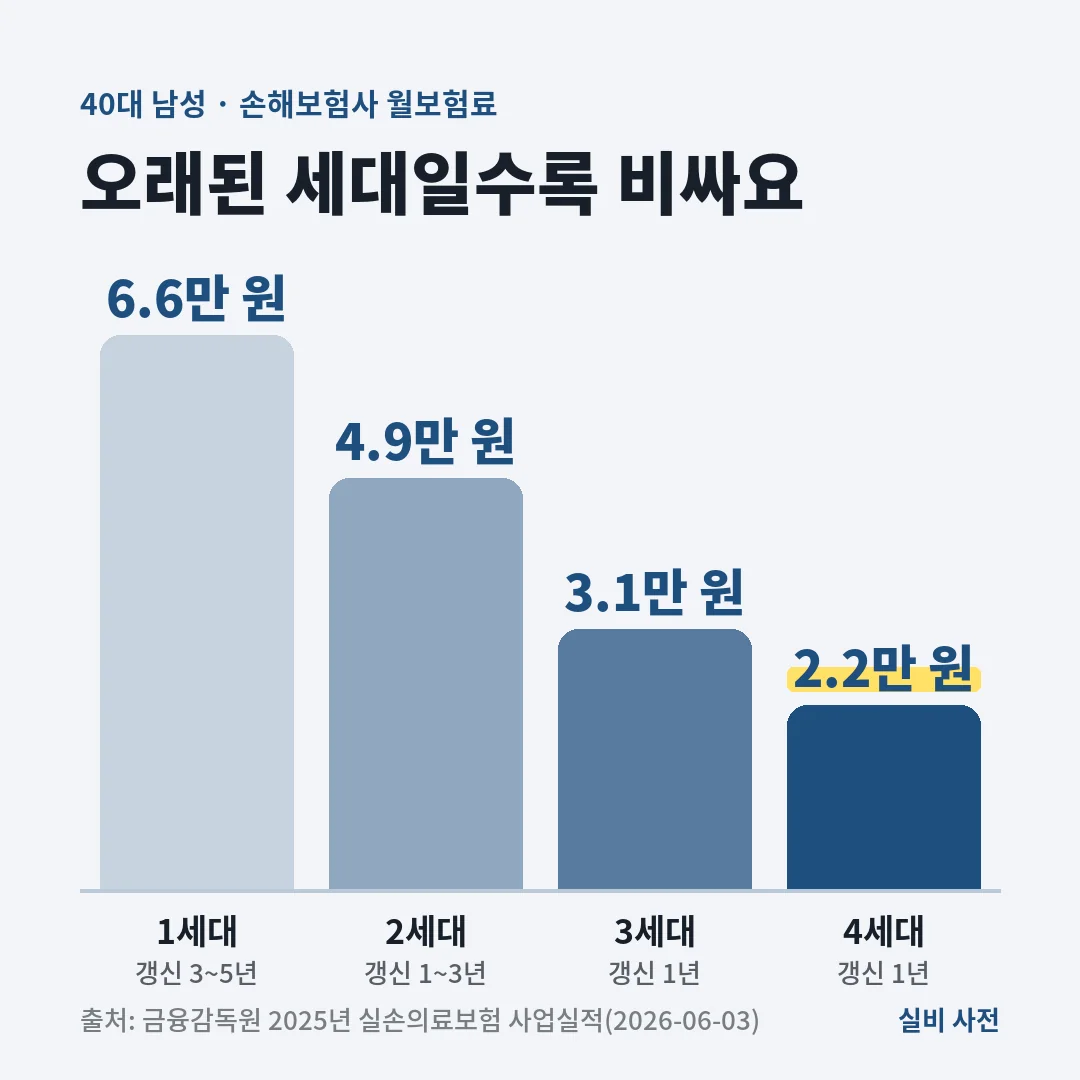
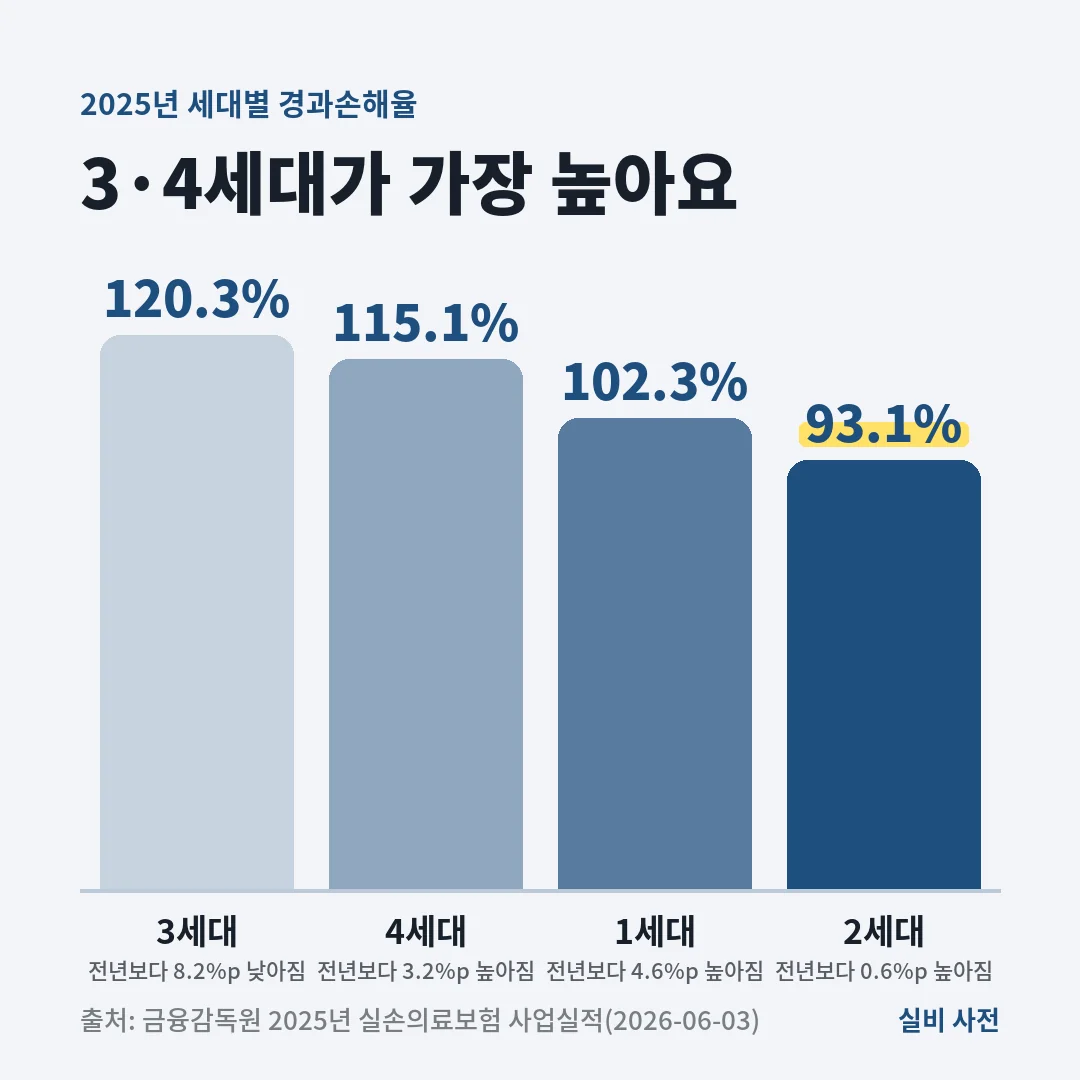
금융감독원 2025년 실적(잠정)에서 실손 경과손해율은 101.0%였어요. 손익분기점(약 85%)을 넘어 보험사는 1.87조 원 손실을 봤어요. 세대별로는 3세대 120.3%, 4세대 115.1%, 1세대 102.3%, 2세대 93.1%이고, 40대 남성 월보험료는 1세대 6.6만 원 → 4세대 2.2만 원으로 오래된 세대일수록 비싸요.
본문 목차궁금한 내용으로 바로 이동하세요
실손보험 손해율은 2025년 101.0%로, 걷은 보험료보다 나간 보험금이 더 많았어요. 세대별로는 3세대 120.3%, 4세대 115.1%, 1세대 102.3%, 2세대 93.1% 순이에요.
아래 숫자는 금융감독원이 2026년 6월 3일 발표한 「2025년 실손의료보험 사업실적(잠정)」을 따랐어요.
2025년 실손보험 한눈에 보기
| 항목 | 2025년 |
|---|---|
| 보유계약 | 3,622만 건 (전년보다 0.7% 증가) |
| 보험료수익 | 18.0조 원 (10.0% 증가) |
| 지급보험금 | 17.0조 원 (11.4% 증가) |
| 보험손익 | 1.87조 원 손실 |
| 경과손해율 | 101.0% (전년 99.3%) |
경과손해율은 발생한 손해액을 보험료수익으로 나눈 값이에요. 금융감독원은 손익분기점을 약 85%로 봤어요. 지급보험금 중 급여는 7.3조 원(42.9%), 비급여는 9.7조 원(57.1%)이었어요.
포인트: 가입자의 65%는 보험금을 한 번도 받지 않고 보험료만 냈고, 보험금을 많이 받은 상위 10%가 전체 보험금의 약 74%를 받았어요(14개사, 2025년 말).
세대별 보험료·손해율 비교
| 세대 | 갱신주기 | 월보험료 (40대 남성) | 손해율 | 1건당 지급보험금 | 계약 비중 |
|---|---|---|---|---|---|
| 1세대 | 3~5년 | 6.6만 원 | 102.3% | 74만 원 | 17.1% |
| 2세대 | 1~3년 | 4.9만 원 | 93.1% | 49만 원 | 41.2% |
| 3세대 | 1년 | 3.1만 원 | 120.3% | 36만 원 | 21.6% |
| 4세대 | 1년 | 2.2만 원 | 115.1% | 29만 원 | 17.7% |
월보험료는 손해보험사 40대 남성 기준이고, 1건당 지급보험금은 1년 기준이에요. 1·2세대는 보험료 조정이 여러 번 쌓여 3·4세대보다 손해율이 낮다고 금융감독원은 설명했어요. 5세대는 2026년 5월 6일 출시돼 2025년 실적에는 없어요.
2024년과 비교하면 손해율은 1세대 4.6%p, 2세대 0.6%p, 4세대 3.2%p 높아졌고 3세대는 8.2%p 낮아졌어요.
보험금이 많이 나간 치료
| 치료 항목 | 2025년 실손보험금 |
|---|---|
| 근골격계 질환(도수치료 등) | 약 2.7조 원 (전체의 15.8%) |
| 암·뇌·심혈관질환 관련 | 약 2.6조 원 (15.0%) |
| 통원 비급여주사제(영양제 등) | 약 1.0조 원 (6.1%) |
도수치료 같은 근골격계 치료 보험금이 중증질환 보험금보다 많았어요. 로봇수술(72.4%), 전립선결찰술(64.6%), 하이푸시술(46.0%) 보험금도 1년 새 크게 늘었어요.
내 세대 숫자 찾아보기
선택한 내용은 내 브라우저 안에서만 쓰이며 어디에도 저장되지 않습니다.
보험료는 어떻게 바뀌나요
- 갱신 때 바뀌어요: 보험료는 계약마다 갱신일에 다시 정해져요. 인상률은 회사·상품·나이 등 위험 구분마다 달라요.
- 오르는 폭에 상한이 있어요: 지금은 위험구분 단위별 실손 보험료 인상률을 연 25% 안으로 제한하고 있어요(금융위원회 Q&A 4번).
- 앞으로도 인상 요인: 금융감독원은 손해율 악화가 보험료 추가 인상 요인이 된다고 평가했어요.
포인트: 1·2세대 보험료가 부담된다면 2026년 11월 시행 예정인 선택형 할인 특약이나 5세대 실손보험 전환과 비교해 볼 수 있어요.
내 세대를 아직 모른다면 내 실비 세대 확인부터 해 보세요.
자주 묻는 질문
Q손해율이 높으면 내 보험료가 꼭 오르나요?
금융감독원은 손해율 악화가 앞으로 보험료 추가 인상 요인이 된다고 평가했어요. 다만 실제 인상률은 회사·상품·나이 등 위험 구분마다 달라서 갱신 안내장에서 확인해야 해요. 금융위원회 Q&A에 따르면 지금은 위험구분 단위별 실손 보험료 인상률을 연 25% 안으로 제한하고 있어요.
Q내 실손은 언제 보험료가 바뀌나요?
세대마다 갱신주기가 달라요. 1세대는 3~5년, 2세대는 1~3년, 3·4·5세대는 1년마다 보험료가 다시 정해져요(금융감독원 2026-06-03 자료). 정확한 갱신일은 내 보험증권이나 보험사 앱에서 볼 수 있어요.
Q2026년 실손보험료 인상률은 얼마였나요?
세대별 평균 인상률은 업계 발표를 전한 기사로만 나왔고, 금융위원회·금융감독원 공식 자료에서는 확인되지 않아 이 글에 숫자를 넣지 않았어요. 내 계약의 인상률은 갱신 안내장에 적혀 있어요.
함께 보면 좋은 글
출처
이 페이지는 정보 기준일의 공식 자료를 바탕으로 한 일반 안내입니다. 실제 보상은 가입 시기별 약관과 특약, 보험사 심사에 따라 다르니 청구 전 보험사에 확인하세요. 편집 원칙 보기